
执行算法
组合函数返回原始目标权重,执行层将它换算为可执行数量。下单算法负责处理目标持仓与当前持仓之间的差量,主交易和清仓可以分别配置算法。
当前公共算法目录
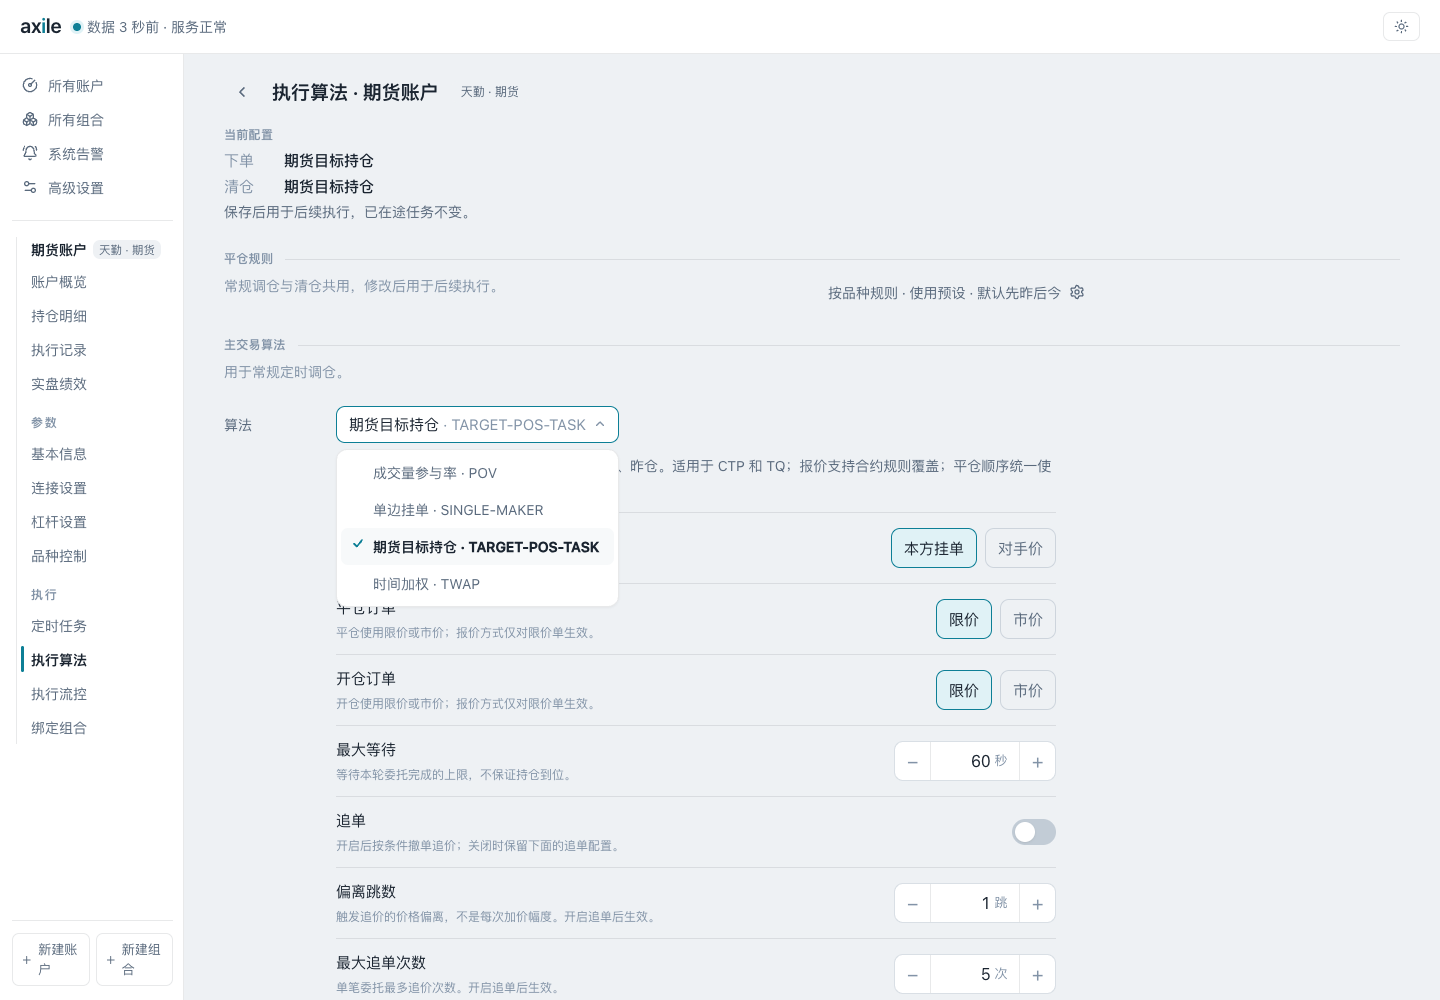
| 算法 | 用途 | 需要理解的边界 |
|---|---|---|
| TARGET-POS-TASK | 期货目标持仓,适用于 CTP 与天勤 | 开平仓顺序、报价、等待与追单 |
| SINGLE-MAKER | 单边挂单,可按条件撤单追价 | 主动报价仍可能留下剩量 |
| TWAP | 按时间安排拆单 | 前片欠量滚入后片,计划时长不是严格截止时间 |
| POV | 按收到的增量成交量与参与率跟单 | 无量等待;到期补单可能不再受参与率约束 |
| CTP_OPTION_EXERCISE | CTP 期权行权、放弃或自对冲指令 | 独立指令用途,不用于账户主交易或清仓槽位 |
期货平仓顺序在账户级平仓规则中设置,常规调仓和清仓共用。
下拉框只列出适用于当前渠道、主交易或清仓槽位的算法。其他算法仍可能存在于代码库中。
参数要结合算法语义看
以 TWAP 为例:
algorithm = {
    "method": "TWAP",
    "params": {
        "total_duration": 300,
        "slices": 10,
        "price_strategy": "ACTIVE",
        "max_wait_seconds": 60,
    },
}
这组参数计划每 30 秒执行一片,每片最多等待 min(60, 30) 秒。未完成的数量会滚入后续片,最后一片可能集中处理剩余数量。执行结束后仍需检查持仓和订单状态,确认是否到位。
这组配置只作参数示例,不作为实际账户的执行建议。
按品种配置调仓算法
在账户的「执行算法 → 主交易算法」中添加品种,可为每个品种独立设置一套固定算法及完整参数。未单独配置的品种沿用账户默认;删除品种配置并保存后恢复默认。清仓仍使用账户的清仓算法。
CTP、天勤输入 ag 等品种代码,会自动识别交易所并匹配所有月份期货合约;不匹配期权或组合。掘金使用 600000.SH 等带交易所的证券代码。保存前会校验代码和重复配置。
品种配置仅影响后续调仓,不改变在途任务。本版本不支持品种内分时段配置。
配置保存在现有执行设置 JSON 中,无需新增数据库列。回滚到不支持此功能的旧版前,需要从执行设置 JSON 中移除 product_algorithms 字段;仅将映射清空仍会保留字段。
继续阅读现有实现
开发自定义下单算法
自定义算法通过 register_algorithm 注册,接收 AlgorithmInput,返回 AlgorithmResult。输入中包含单品种 symbol、已经规划的 target_volume、品种交易规则和参数;算法通过 ExecutorProtocol 与执行上下文交互。
配置“用户算法目录”并重启,系统就会扫描其中的 Python 模块,加载已注册算法。界面根据元数据中的参数模型、渠道和槽位显示参数并筛选可选算法。
编写算法时需要处理以下问题:
- 当前渠道的订单参数、开平仓和数量规则。
- 未知持仓、缺少行情、未完成订单和终态处理。
- 协作式终止、超时、撤单与剩余缺口。
- 明确的
AlgorithmResult、订单与成交证据、审计事件。 - 使用 Clock 与执行会话的等待方法,保持可测试性。